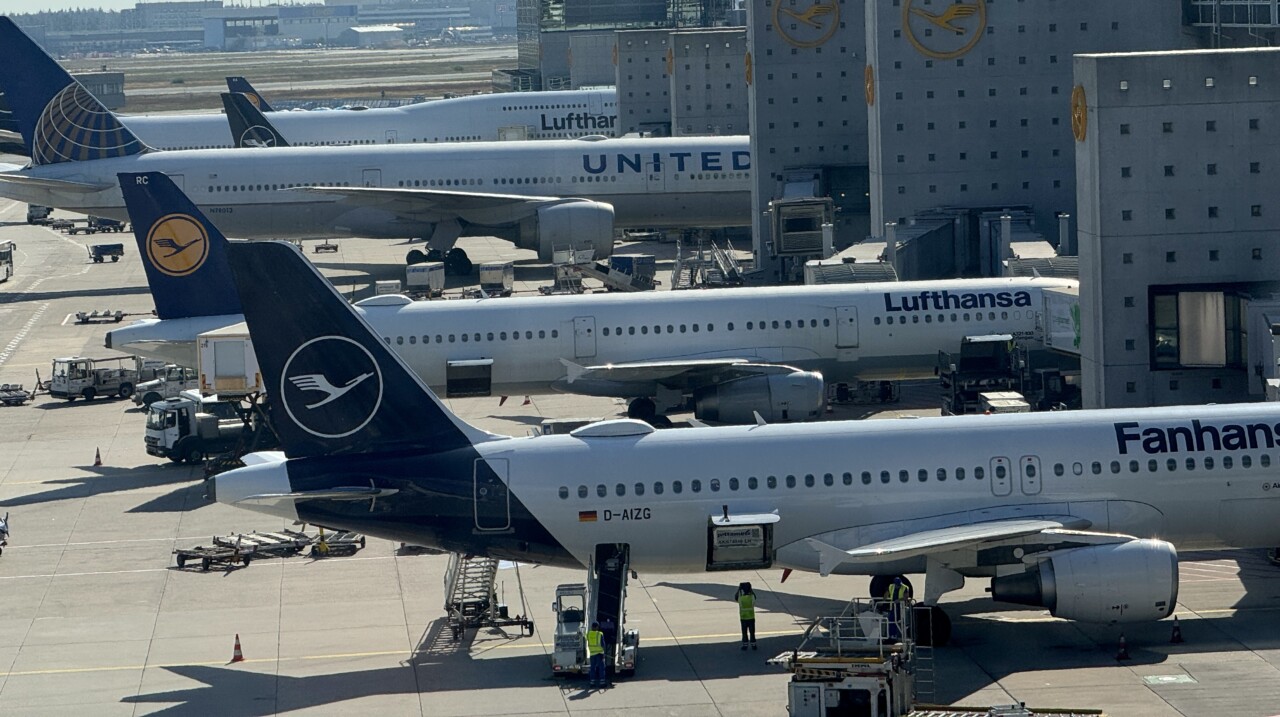
A Lufthansa poderá obter sinergias anuais de cerca de 450 milhões de euros com a aquisição de uma participação até 49,9% na TAP Air Portugal, num negócio avaliado em até 1,2 mil milhões de euros. No entanto, os benefícios poderão demorar vários anos a concretizar-se, devido ao controlo do Estado português sobre a companhia aérea, aos procedimentos regulatórios e às dificuldades de integração de outras empresas no grupo alemão, segundo uma análise citada pela Euronews.
O relatório foi elaborado pela Gimme Credit, uma empresa independente de análise de dívida empresarial, que considera que a operação poderá reforçar a posição da Lufthansa no mercado transatlântico, embora a concretização das vantagens financeiras dependa de um processo de integração prolongado.
O Governo português escolheu a proposta da Lufthansa, na semana passada, em detrimento da apresentada pelo grupo franco-neerlandês Air France-KLM. A oferta alemã prevê o pagamento de 1.025 milhões de euros por uma participação de 44,9% na TAP, podendo o montante subir para 1,2 mil milhões de euros caso a Lufthansa adquira também as ações destinadas aos trabalhadores, até 5% do capital, e pague uma compensação pelo período de espera até à conclusão da operação.
O negócio ainda depende das negociações finais, da aprovação do Conselho de Ministros e da autorização da Comissão Europeia. A conclusão está prevista para 2028.
Apesar de passar a deter uma participação minoritária, a Lufthansa deverá poder nomear o presidente executivo da TAP. O Estado português conservará 50,1% do capital e a maioria no conselho de administração, mantendo o controlo da companhia aérea.
A proposta alemã avaliou a TAP em cerca de 16% acima da oferta da Air France-KLM e foi apresentada integralmente em dinheiro, enquanto a concorrente combinava dinheiro e ações.
Brasil e América Latina no centro da estratégia
Segundo a análise da Gimme Credit, citada pela Euronews, as sinergias previstas deverão resultar sobretudo da coordenação comercial, da melhoria das ligações entre redes, das compras conjuntas e da atividade de transporte de carga.
A rede da TAP para o Brasil e os restantes mercados da América Latina constitui um dos principais atrativos da operação. A companhia portuguesa desempenha também um papel relevante nas ligações entre a Europa e Portugal e nas ligações entre o sul da Europa e a América do Norte.
A TAP detém 24% da capacidade de lugares disponíveis nas ligações entre a Europa e o Brasil, sendo a segunda maior operadora neste mercado, atrás do grupo latino-americano LATAM. Com a integração da companhia portuguesa, as transportadoras aéreas do grupo Lufthansa passariam a representar 36% dessa capacidade.
O presidente executivo da Lufthansa, Carsten Spohr, considera que a aquisição permitirá reforçar de forma duradoura a posição do grupo no mercado do Atlântico Sul.
A análise citada pela Euronews aponta para um crescimento esperado do tráfego entre 2025 e 2030 de 2% a 3% nas rotas para a América Latina e de 6% a 7% nas restantes ligações consideradas.
Outro fator favorável é a frota da TAP, constituída exclusivamente por aviões Airbus, fabricante cujas aeronaves representam também a maioria da frota da Lufthansa. Esta compatibilidade poderá permitir economias de escala em áreas como a engenharia, a formação de tripulações e a manutenção.
Integração poderá demorar até ao final da década
Apesar das perspetivas de crescimento, a Gimme Credit alerta que a concretização das sinergias poderá ser lenta. A Lufthansa comprometeu-se a manter a TAP como companhia aérea autónoma, o que, a par da maioria acionista do Estado português, limitará a margem para racionalizar operações em todo o grupo.
A Lufthansa pretende também integrar a TAP na sua parceria transatlântica com a United Airlines e a Air Canada, através da qual as companhias coordenam horários e partilham receitas. Contudo, a experiência recente com a companhia italiana ITA Airways demonstra que estes processos podem demorar mais do que o previsto.
A Lufthansa entrou no capital da ITA Airways em janeiro de 2025, mas a integração nas operações transatlânticas conjuntas continua dependente de autorizações nos Estados Unidos e na União Europeia. O primeiro voo transatlântico com coordenação comercial entre os parceiros está previsto apenas para o verão de 2027.
Na avaliação de Cedric Rimaud, diretor de investigação europeia da Gimme Credit, as receitas decorrentes desta integração dificilmente deverão materializar-se antes de 2030.
A capacidade de crescimento da TAP também enfrenta limitações no aeroporto de Lisboa, cuja infraestrutura está saturada. Segundo os dados citados pela Euronews, o aeroporto não deverá ser substituído por uma nova infraestrutura antes de 2034, condicionando a expansão do principal centro de operações da companhia portuguesa.
Investimento de 500 milhões e frota de 117 aviões
No âmbito da operação, a Lufthansa comprometeu-se a investir 500 milhões de euros em Portugal e a aumentar a frota da TAP para 117 aeronaves até 2035, segundo o Governo português.
A situação financeira das duas companhias é outro elemento considerado na análise. A TAP registou lucros líquidos de 4,1 milhões de euros em 2025, pelo quarto ano consecutivo no verde, embora o resultado tenha sido afetado por um ajustamento fiscal extraordinário. No primeiro semestre de 2026, a companhia apresentou prejuízos de 99,2 milhões de euros, num período marcado pelo aumento dos custos dos combustíveis.
A Gimme Credit considera que a Lufthansa dispõe de liquidez própria para financiar a operação e não antecipa um aumento significativo do seu endividamento. Também a dívida da TAP não é considerada uma ameaça imediata, uma vez que não existem reembolsos significativos previstos antes do vencimento das suas obrigações, em 2029.
A empresa de análise admite ainda que a Lufthansa procure adquirir o restante capital da TAP até 2028, no contexto do processo de privatização integral lançado por Portugal.
Apesar das perspetivas de reforço da posição do grupo alemão no mercado transatlântico, a Gimme Credit mantém uma recomendação de venda sobre as obrigações da Lufthansa, refletindo as reservas quanto à concretização dos benefícios financeiros previstos.
A operação representa, assim, uma aposta estratégica no potencial da rede intercontinental da TAP, mas as sinergias anuais estimadas em 450 milhões de euros poderão exigir vários anos até produzirem plenamente os efeitos esperados.